채무 유형
직원에게 밀린 급여도 개인회생으로 줄일 수 있나요?
개인사업자가 직원에게 지급하지 못한 임금은 일반 대출과 동일하게 감액하는 채무가 아닙니다. 개인회생재단채권과 전액 변제, 면책 제외 규정을 확인하고 급여 자료를 따로 준비해야 합니다.

세금·보증·투자 등 채무별 쟁점
개인사업자가 직원에게 지급하지 못한 임금은 일반 대출과 동일하게 감액하는 채무가 아닙니다. 개인회생재단채권과 전액 변제, 면책 제외 규정을 확인하고 급여 자료를 따로 준비해야 합니다.
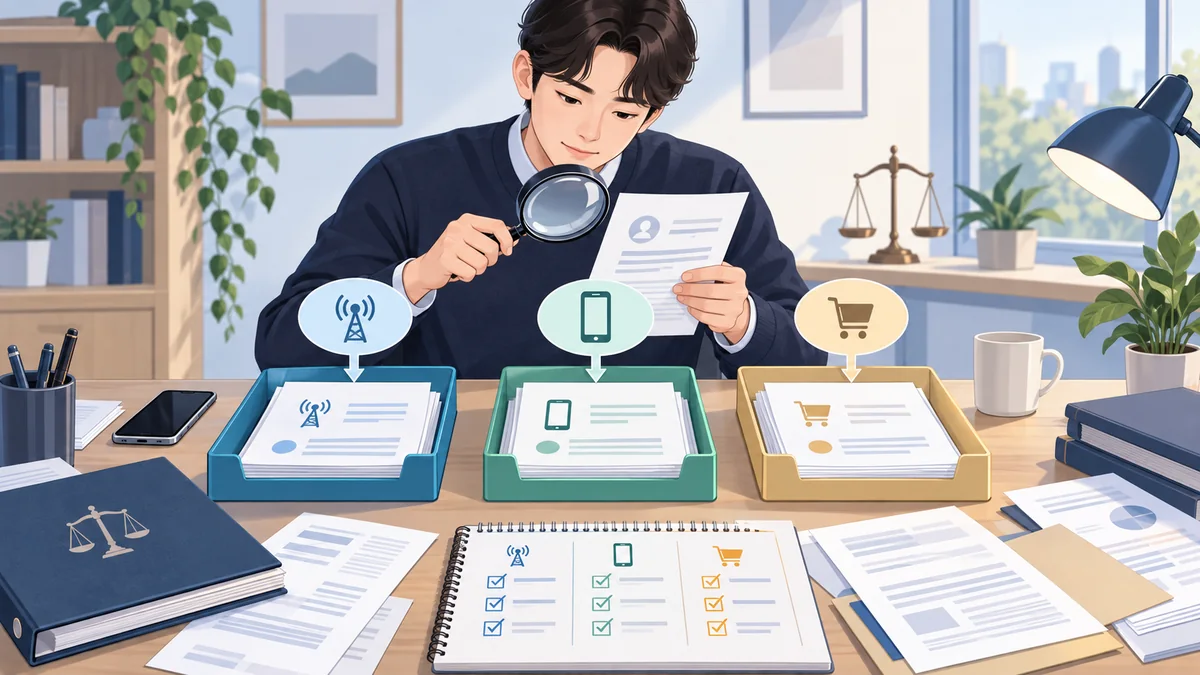
개시결정 전 원인으로 생긴 미납 통신요금과 단말기 할부채무는 채권자목록에서 빠뜨리면 안 됩니다. 통신요금·단말기값·소액결제의 실제 채권자를 청구서와 계약서로 나누어 확인해야 합니다.
아래에서 일반 상환·취업 후 상환 학자금대출의 잔액, 고지액과 현재 채권자를 구분해 개인회생 채권자목록에 반영하는 방법을 안내해드리겠습니다. 자료 대조 순서와 문의 메모도 확인하세요.
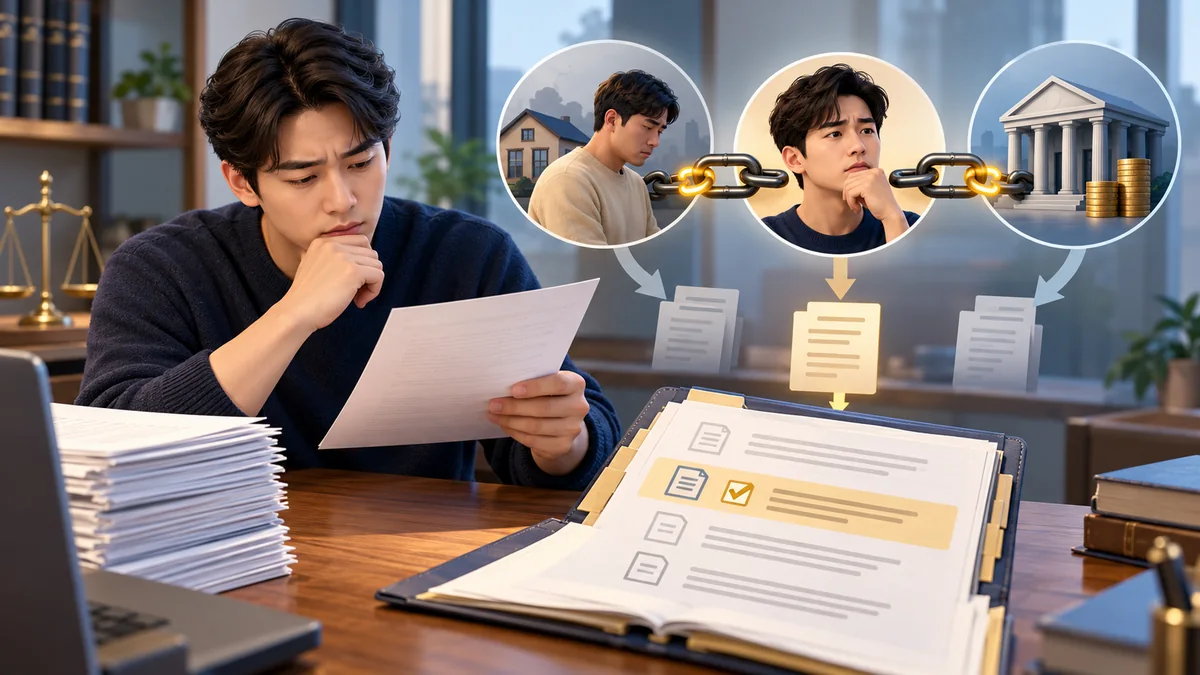
신청인이 다른 사람의 대출에 연대보증을 섰다면 주채무자가 아직 정상 상환 중이거나 채권자의 청구를 받지 않았더라도 보증계약과 채무잔액을 확인해 채권자목록에 반영할 필요가 있습니다. 채권자는 주채무자가 아니라 보증채권을 가진 금융회사 등입니다.
벌금·과료·형사소송비용·추징금·과태료는 개인회생 면책결정이 확정돼도 책임이 없어지지 않습니다. 일반 채무와 구분해 전액과 납부상태를 밝히고 면책 후에도 남는 부담을 고려해야 합니다.
번호 유지를 위해 예전 미납요금을 따로 내면 괜찮을까요? 아래에서 목록 누락과 편파변제, 새 사용료·가족 대신 납부·이미 납부한 경우를 법률 근거로 안내해드리겠습니다.
차용증이 없어도 실제로 돈을 받고 반환하기로 약정한 지인 채무라면 개인회생 채권자목록에 반영할 수 있습니다. 다만 금융기관 채무처럼 자동 확인되지 않으므로 이체내역·대화·일부 변제자료로 발생 원인과 잔액을 일관되게 소명해야 합니다.
밀린 양육비는 개인회생 면책결정을 받아도 지급 책임이 없어지지 않는 면책 제외 채권입니다. 신청할 때 체납분을 숨기지 말고 지급기가 지난 금액과 앞으로 지급할 금액을 구분해 채권자목록·수입지출표·변제계획에 정확히 반영해야 합니다.